Продажа спреда
Первая нога продаётся, вторая покупается. Если спред уменьшается, обе позиции закрываются обратными сделками.
Результат до издержек = D при входе − D при выходе.
Две ноги сделки, уровни входа и выхода, справедливая раздвижка и реальные издержки. Разбираем логику, которую исполняет «Мульти-Арбитраж».
Автор исходных материалов — Сергей Усанов.
Исторические примеры: 2025–2026 годы.
Связанные инструменты могут двигаться вместе, но разница между ними меняется. Для стратегии важна именно эта разница.
В паре «акция — акция» приведём обе ноги к выбранным объёмам и одной денежной единице. Обозначим цену первой бумаги P₁, второй — P₂, количество акций — q₁ и q₂.
Первая нога продаётся, вторая покупается. Если спред уменьшается, обе позиции закрываются обратными сделками.
Результат до издержек = D при входе − D при выходе.
Первая нога покупается, вторая продаётся. Позиция рассчитана на увеличение спреда относительно точки входа.
Результат до издержек = D при выходе − D при входе.
Продажа 100 обыкновенных акций SBER и покупка 100 привилегированных SBERP. Результат — сумма двух ног.
В исходном примере уровень продажи спреда задан от 300 ₽, закрытие — при возвращении к 100 ₽. Фактические значения в выбранных свечах: 303 ₽ на входе и 89 ₽ на выходе.
| Этап | SBER | SBERP | Спред на 100 + 100 акций |
|---|---|---|---|
| Вход · 14.02.2025, 17:00 | 306,45 | 303,42 | 303 ₽ |
| Выход · 21.02.2025, 14:50 | 313,68 | 312,79 | 89 ₽ |
| Результат каждой ноги | −723 ₽ | +937 ₽ | — |
| Сумма до издержек | −723 + 937 | +214 ₽ | |
(306,45 − 313,68) × 100 = −723 ₽. Акция выросла, поэтому короткая нога дала убыток.
(312,79 − 303,42) × 100 = +937 ₽. Длинная нога выросла сильнее в денежном выражении.
В сводке разработчика за январь 2025 — август 2026 года указаны 9 закрытых сделок с теми же порогами: от +210 до +267 ₽ каждая, всего +2 095 ₽ на 100 + 100 акций, до издержек.
Долгая сделка длилась с 23.10.2025 по 29.12.2025. Спред успел уйти с 324 до 555 ₽: текущий результат корзины временно составлял −231 ₽. В этом же материале отмечено отсутствие новых входов с января по август 2026 года: соотношение цен изменилось.
Сводные показатели перенесены из материалов разработчика. Полного списка сделок и исходного набора свечей на этой странице нет; независимый пересчёт всей серии не выполнялся. Комиссии, плата за перенос короткой позиции и проскальзывание в этих итогах не учтены.
Одна корзина — 10 обыкновенных и 10 привилегированных акций. При более сильном расхождении добавляется больший объём.
В примере продажи спреда робот продаёт TATN и покупает TATNP. У каждого уровня свои пороги и объём: 1, 2 и 3 корзины. Закрытие всех трёх уровней настроено при спреде не выше 330 ₽ на одну корзину.
| Уровень | Вход, спред ≥ | Выход, спред ≤ | Корзин | Закрытий уровня | Результат |
|---|---|---|---|---|---|
| Продажа 1 | 450 ₽ | 330 ₽ | 1 | 9 | +1 157 ₽ |
| Продажа 2 | 520 ₽ | 330 ₽ | 2 | 3 | +1 236 ₽ |
| Продажа 3 | 600 ₽ | 330 ₽ | 3 | 1 | +834 ₽ |
| Сводка за январь 2025 — август 2026 | +3 227 ₽ | ||||
Рост результата связан с увеличением позиции. Все три уровня вместе — это 6 корзин, то есть 60 акций каждой ноги. При продолжении расхождения больший объём увеличивает и текущий убыток.
Источник итогов — расчёт разработчика по Close 10-минутных свечей. Результаты до комиссий и платы за короткую позицию. Указанный в исходнике ориентир оборота одной корзины за полный круг — около 24 000 ₽; точная комиссия зависит от фактических цен и вашего тарифа.
Отличаем фактический базис от модельной стоимости денег до расчётной даты. Они отвечают на разные вопросы.
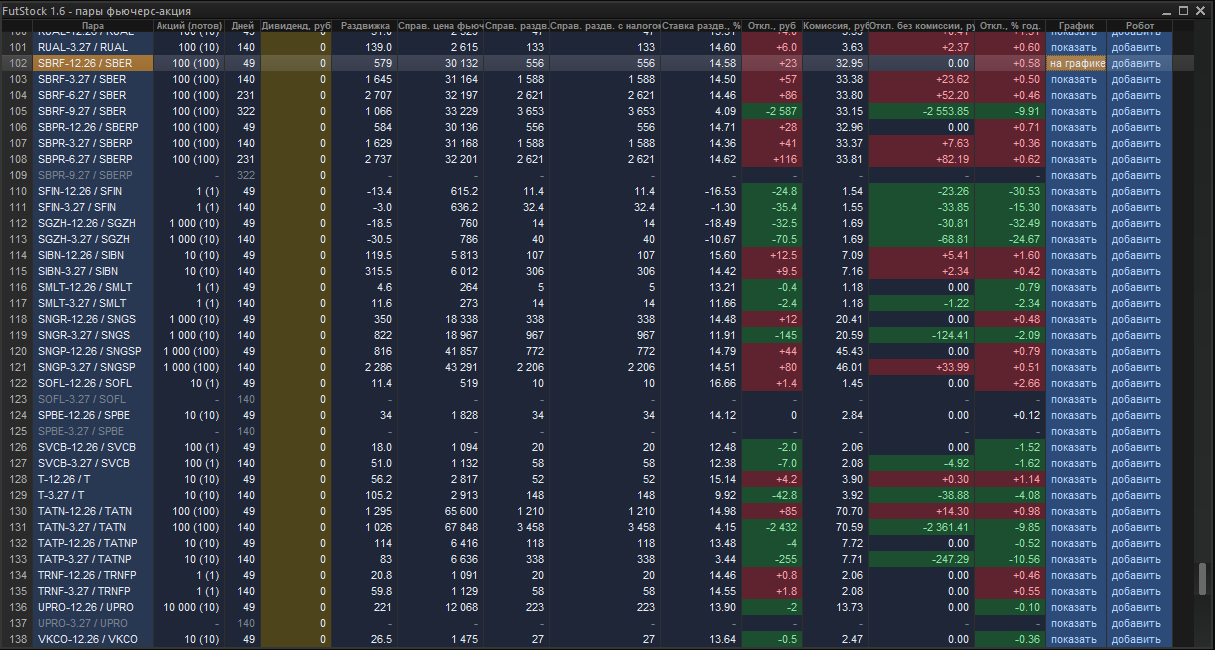
Возьмём цены из исходного примера SBER / SBRF-12.26: акция — 287,29 ₽, фьючерс — 29 488 ₽. Один контракт соответствует 100 акциям. Для воспроизведения формулы зададим r = 14% годовых и T = 59 дней; дивиденд пока равен нулю.
| Показатель | Расчёт | Результат |
|---|---|---|
| Стоимость 100 акций | 287,29 × 100 | 28 729,00 ₽ |
| Текущая раздвижка B | 29 488 − 28 729 | 759,00 ₽ |
| Справедливая цена F* | 28 729 × (1 + 0,14 × 59 / 365) | 29 379,14 ₽ |
| Справедливая раздвижка B* | 28 729 × 0,14 × 59 / 365 | 650,14 ₽ |
| Годовая ставка из базиса | 759 / 28 729 × 365 / 59 | 16,34% |
| Отклонение от модели | B − B* | 108,86 ₽ |
| Комиссия за полный круг из примера | Биржа + брокер, обе ноги | 32,11 ₽ |
| Отклонение за вычетом этой комиссии | 759 − 650,141205… − 32,11 | 76,75 ₽ |
Округляем только выводимые значения. В исходном тексте раздвижка сначала округлена до 650 ₽, поэтому там указаны 109 ₽ и 76,89 ₽. Здесь оставлена точность внутри формулы: получаются 108,86 ₽ и 76,75 ₽.
По карточке SBRF-12.26 на Московской бирже ↗ контракт поставочный, лот — 100 акций; последний торговый день — 17.12.2026, дата экспирации — 18.12.2026. Эти даты не следует смешивать.
759 ₽ — наблюдаемая разница между контрактом и эквивалентным пакетом акций. 108,86 ₽ — её превышение над выбранной моделью при T = 59. Значение 76,75 ₽ вычитает только заданную комиссию: это ещё не чистая прибыль и не доходность капитала.
Для оценки позиции нужно отдельно учитывать финансирование акций, доступное обеспечение, вариационную маржу, дивиденды, условия поставки и исполнение обеих ног. Сама годовая ставка из базиса — способ сравнения цен, а не обещанная доходность сделки.
Ожидаемая выплата до расчётной даты меняет справедливую разницу между акцией и фьючерсом.
В упрощённом расчёте исходного материала из стоимости денег вычитается ожидаемый дивиденд на пакет акций за вычетом заданного налога. Это модельная поправка: она зависит от суммы выплаты, даты и условий конкретной позиции.
5 × 100 × (1 − 0,13) = 435 ₽. Эта величина вычитается из модельной раздвижки.
650,141205… − 435 = 215,14 ₽ при остальных параметрах из предыдущего раздела.
5 ₽ и 13% заданы исключительно для демонстрации формулы. Это не сведения о фактическом дивиденде SBER и не универсальная налоговая ставка. В более точной модели учитывается также время выплаты денежного потока.
По описанию разработчика, сканер не получает сумму будущего дивиденда и дату отсечки автоматически. Ожидаемый дивиденд задаётся в строке пары; после отсечки значение нужно проверить и обнулить, если эта выплата больше не относится к оставшемуся сроку контракта.
В исходном материале приведены два наблюдения: для LKOH-12.26 на 19.10.2026 без дивидендной поправки получалось отклонение −46,67% годовых и базис −3 203 ₽; для FIXR-12.26 раздвижка выросла от уровня около нуля в конце августа к значению 98 ₽ при модельных 93 ₽ на 19.10. Это иллюстрации из материалов разработчика, а не текущие сигналы.
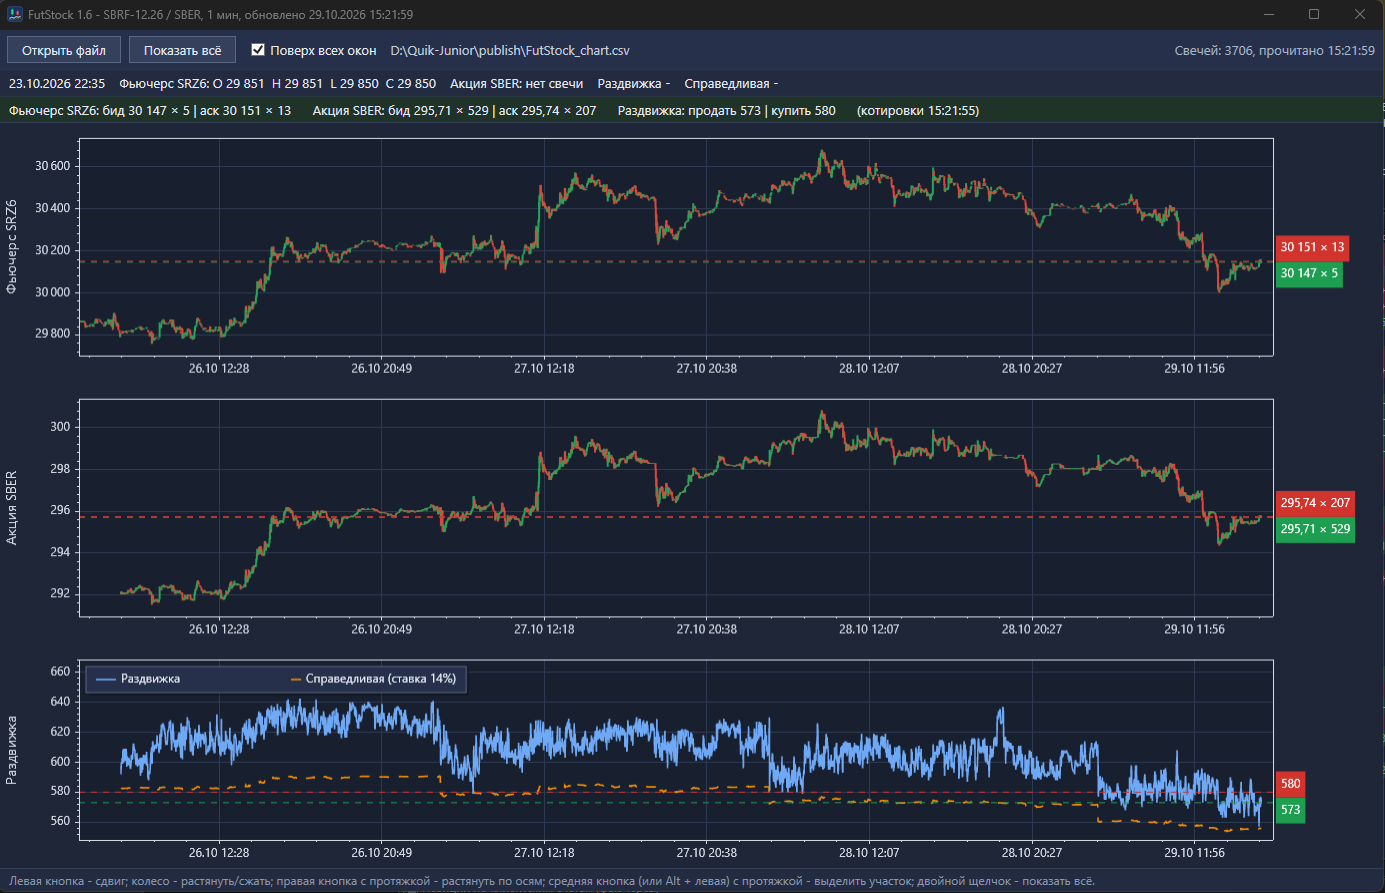
Свечной расчёт объясняет механику. Оценка исполнимого результата требует котировок, объёмов и комиссий.
Покупка по рынку исполняется против заявок продавцов (ask), продажа — против заявок покупателей (bid). У двух ног разные спреды и доступные объёмы. Для фиксированной корзины акций получаем две разные цены спреда:
Продать первую ногу по bid, купить вторую по ask.
Купить первую ногу по ask, продать вторую по bid.
Для продажи спреда результат полного круга равен D_sell на входе минус D_buy на выходе; для покупки — D_sell на выходе минус D_buy на входе. Если объём превышает доступный по лучшей цене, берите среднюю цену исполнения по необходимой глубине стакана.
Для фьючерса сначала переведите котировку в денежную стоимость нужного числа контрактов по спецификации. Одну акцию, один лот акций и один контракт нельзя подставлять в формулу как одинаковые объёмы.
| Статья | Как учитывать |
|---|---|
| Комиссии | Вход и выход по обеим ногам, биржевой сбор и тариф брокера. Проверьте минимальную комиссию и применимую базу расчёта. |
| Короткая позиция и финансирование | Фактическое число дней, ставка брокера, сумма позиции и условия начисления. |
| Проскальзывание и глубина | Отличие модельной цены от ожидаемой цены исполнения. При расчёте по фактическим исполнениям не вычитайте одно и то же отклонение второй раз. |
| Дивиденды, поставка, роллирование | Денежные потоки, связанные с выбранными инструментами и сроком удержания. |
Сначала фиксируем методику и допущения. Затем оцениваем результат, издержки и капитал для удержания позиции.
Тикеры, спецификации, размер лота, денежная стоимость контракта, соотношение ног. Уточнить доступность короткой продажи и маржинальной торговли.
Общий период и шкала времени, одинаковая частота свечей, корпоративные события. Для проверки исполнения — bid/ask и доступные объёмы.
Направление спреда, уровни входа и выхода, объём каждого уровня, стоп и временные интервалы. Не менять правила задним числом под удачный участок истории.
Цена и время каждого входа и выхода, суммарная позиция при нескольких уровнях. Хранить результат по каждой ноге и общую сумму.
Комиссии полного круга, перенос короткой позиции, финансирование, дивиденды. Отдельно оценить длительность сделок и самый тяжёлый незакрытый эпизод.
Другие периоды, менее выгодные цены исполнения, более долгие сделки и несхождение пары. Только после такой проверки переносить выбранные настройки в робота.
У двух ног остаются рыночный, инфраструктурный и модельный риски. Положительная история их не отменяет.
Дивиденды, отчётность, корпоративные события и изменение спроса сдвигают привычное соотношение цен. Отклонение может сохраняться долго, а прежний уровень равновесия — не вернуться.
Дополнительный уровень повышает объём в момент, когда спред уже разошёлся. Проверяйте общий размер позиции, запас средств и сценарий продолжения расхождения.
Рыночное закрытие может пройти хуже порога из-за ликвидности, ценовых ограничений или разрыва цен. Точный размер потери заранее не гарантирован.
Частичное исполнение, задержка связи, отказ заявки или остановка торгов временно меняют баланс позиции. Нужны наблюдение и проверка учёта.
Сканер помогает сравнить пары, а «Мульти-Арбитраж» ведёт позиции по указанным уровням. Торговое решение остаётся за вами.
Сопоставить текущую и модельную раздвижку, ставку, дивиденд, комиссии и график. По описанию продукта цены обновляются с интервалом, поэтому сверяйте исполнимые котировки перед действием.
Двойной щелчок по «добавить» переносит пару «фьючерс — акция» с рассчитанным соотношением ног. Она появляется на «Стопе», без торговых уровней.
До 20 уровней на покупку и до 20 на продажу спреда. Свои вход, выход и объём; стоп по стороне и временные интервалы. Одновременно пара не держит обе стороны.
В одном окне — до 26 пар. Проверять позиции, журнал, заявки и режимы «Старт», «Стоп», «Только закрыть». Сохранение настроек после перезапуска не заменяет проверку счёта.
Посмотрите состав комплекта и условия лицензии. Если нужно обсудить свои инструменты и ограничения, напишите Сергею ↗.
